
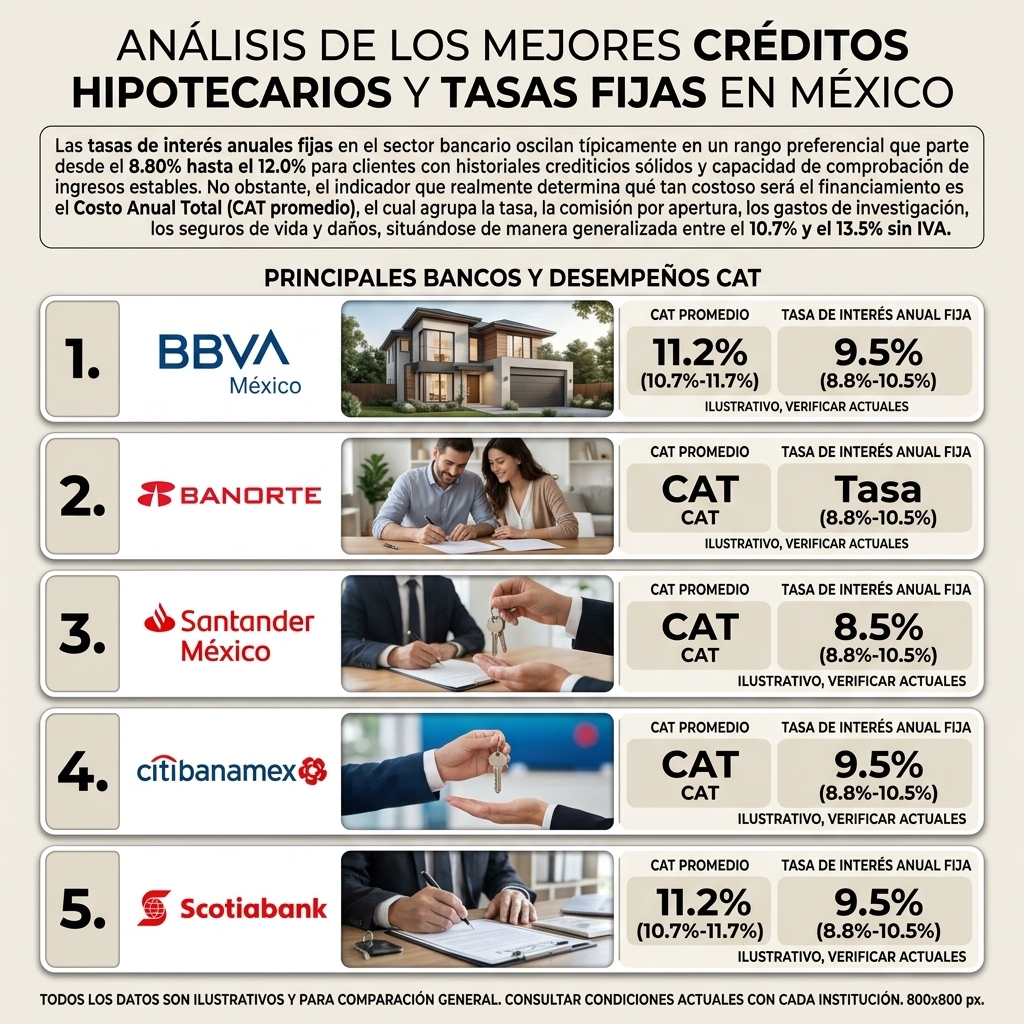
El mercado de financiamiento a la vivienda en México atraviesa por un periodo de ajustes estratégicos impulsado por el comportamiento de las tasas de referencia del Banco de México y la competencia directa entre instituciones financieras por atraer a los mejores perfilados del sector formal. Al buscar adquirir un patrimonio inmobiliario, la decisión no debe basarse únicamente en la tasa de interés nominal anunciada en los promocionales, sino en un análisis profundo del Costo Anual Total (CAT), las comisiones de apertura, los seguros asociados y la flexibilidad de los plazos.
A continuación, presentamos un análisis detallado sobre qué instituciones bancarias lideran el mercado mexicano en el año en curso, ofreciendo las condiciones más competitivas en tasas fijas, CAT y esquemas de plazo para los compradores.
Panorama general de las tasas fijas y el CAT en la banca mexicana
Las tasas de interés anuales fijas en el sector bancario oscilan típicamente en un rango preferencial que parte desde el 8.80% hasta el 12.0% para clientes con historiales crediticios sólidos y capacidad de comprobación de ingresos estables. No obstante, el indicador que realmente determina qué tan costoso será el financiamiento es el Costo Anual Total (CAT promedio), el cual agrupa la tasa, la comisión por apertura, los gastos de investigación, los seguros de vida y daños, situándose de manera generalizada entre el 10.7% y el 13.5% sin IVA.
Las instituciones que dominan la colocación de créditos hipotecarios han enfocado sus estrategias en esquemas de vinculación (como la portabilidad de nómina y la contratación de seguros integrados) para premiar a los usuarios con menores costos financieros.
Principales bancos y su desempeño en tasas, CAT y plazos
- BBVA México
Mantiene una posición de liderazgo gracias a su agilidad en los tiempos de respuesta y su capacidad para retener al segmento de asalariados formales.
- Tasa fija anual: Desde el 9.15%.
- CAT promedio: 10.8% a 12.5%.
- Plazos disponibles: Hasta 20 años.
- Ventaja competitiva: Ofrece condiciones preferenciales muy agresivas bajo su esquema de vinculación de nómina y destaca por no aplicar penalizaciones por pagos anticipados o liquidación adelantada, permitiendo reducir considerablemente el costo total de los intereses a largo plazo.
- Banorte
Se posiciona consistentemente entre los bancos con las tasas de entrada más atractivas bajo campañas de productos especializados como Hipoteca Fuerte.
- Tasa fija anual: Desde el 8.80% en perfiles preferenciales con enganches superiores al 30%.
- CAT promedio: 11.1% a 13.0%.
- Plazos disponibles: De 5 a 20 años.
- Ventaja competitiva: Ideal para perfiles con ingresos altos y capacidad de aportaciones iniciales mayores, premiando la lealtad patrimonial y ofreciendo opciones flexibles de cofinanciamiento con esquemas gubernamentales.
- Santander México
A través de productos como Hipoteca Plus y esquemas sustentables (Hipoteca Verde), Santander logra competir fuertemente en el componente de costos integrales.
- Tasa fija anual: Desde el 9.6% a 11.2%.
- CAT promedio: 10.7% a 12.8%.
- Plazos disponibles: 15 y 20 años.
- Ventaja competitiva: Reembolsos parciales de intereses y bonificaciones ligadas a la domiciliación de pagos y consumos mínimos en tarjetas de crédito del mismo grupo financiero, optimizando el CAT para clientes cautivos.
- Citibanamex
Ha implementado campañas agresivas orientadas a reducir los costos iniciales de formalización para ganar terreno frente a sus principales competidores.
- Tasa fija anual: Desde el 9.25%.
- CAT promedio: 11.6% a 13.5%.
- Plazos disponibles: 10, 15 y 20 años.
- Ventaja competitiva: Promociones temporales de 0% de comisión por contratación (apertura) y financiamiento o reembolso de gastos de avalúo, lo que disminuye drásticamente el desembolso de efectivo requerido al firmar ante notario.
- Scotiabank
Reconocido por su flexibilidad en la comprobación de ingresos para personas físicas con actividad empresarial y profesionales independientes.
- Tasa fija anual: Desde el 10.0%.
- CAT promedio: 11.4% a 13.2%.
- Plazos disponibles: Hasta 20 años.
- Ventaja competitiva: Su esquema de portabilidad y opciones de crédito enfocado en ecotecnologías (Hipoteca Green) otorgan tasas competitivas para proyectos de vivienda sustentable.
Factores clave para elegir el mejor crédito más allá de la tasa publicada
- El CAT manda sobre la tasa nominal: Una institución puede presumir una tasa base atractiva, pero si sus comisiones de administración, seguros de vida y daños o costos de apertura son elevados, el CAT reflejará un producto final más costoso.
- El perfil de ingresos y el aforo (enganche): Las tasas mínimas publicadas («desde 8.80% o 9.15%») están reservadas casi exclusivamente para clientes con un score crediticio impecable que aportan un enganche de entre el 20% y el 30%. Si el enganche es del 10% (el mínimo aceptado por la mayoría), la tasa de interés asignada suele incrementarse entre 0.5% y 1.5%.
- Plazos y mensualidades: Aunque un plazo a 20 años reduce la mensualidad y holgura el flujo de caja mensual, encarece de forma exponencial el monto total pagado en intereses al término del financiamiento. Evaluar esquemas a 10 o 15 años con pagos anticipados a capital representa la estrategia más inteligente para salvaguardar las finanzas personales.
